Due preventivi sul tavolo dell’amministratore, stesso condominio. Il primo vale 30.000 euro e mette regolazione climatica e circolatori nuovi sull’impianto esistente. Il secondo vale 30.000 euro e isola il sottotetto con la correzione dei ponti termici. Tutti e due rientrano in cinque anni, l’amministratore vuole «quello che rientra prima» e la riunione si ferma lì, perché rientrano insieme.
Se ti chiedono l’analisi economica di due interventi di efficienza energetica con lo stesso tempo di ritorno, il lavoro comincia dove il payback smette di guardare. Le due domande da fare prima di aprire un foglio di calcolo sono secche. Quanto dura il risparmio dopo il quinto anno? E che cosa succede al conto se il risparmio reale è il 30% in meno di quello stimato?
In questo articolo scoprirai:
- che cosa misura davvero il tempo di ritorno e in quali casi restituisce un numero che sembra valido e non lo è
- la prova numerica, presa dalla UNI CEI EN 17463, di tre investimenti con lo stesso payback attualizzato e VAN di segno opposto
- da dove vengono i flussi di cassa di un business case e quali effetti restano fuori dal calcolo
- come si sceglie il tasso di sconto senza mescolare valori reali e nominali
- un mini-caso con due interventi da 30.000 euro, rifatto su tre scenari, che puoi replicare col calcolatore del toolkit
- che cosa deve contenere il rapporto di valutazione perché la tua raccomandazione sia difendibile
Indice
- Che cosa misura davvero il tempo di ritorno?
- Stesso payback attualizzato, VAN opposti: la prova sta nella norma
- Da dove vengono i flussi di cassa
- Quale tasso di sconto usare e come motivarlo?
- Il mini-caso: due interventi, un payback di cinque anni
- Perché la sensitività non è facoltativa?
- Come si rendiconta secondo VALERI
- Domande frequenti
Che cosa misura davvero il tempo di ritorno?
Il tempo di ritorno dice in quanti anni i risparmi coprono l’investimento e niente altro. La UNI EN 15459-1:2018 lo definisce al punto 3.17 come il momento in cui i costi di investimento sono in equilibrio con i risparmi monetari ottenuti. Non vede i flussi successivi, non vede i costi di fine vita e non distingue un intervento che rende per vent’anni da uno che smette al sesto.
Resta una misura utile finché la usi per quello che è, perché la stessa norma, al punto 6.4.7, fissa una condizione che sul campo si dimentica spesso, cioè che il periodo di recupero deve essere minore della durata di vita delle opzioni considerate. Un payback di sette anni su un componente che ne dura sei è un investimento che non rientra mai, anche se il numero sembra ragionevole.
C’è poi un difetto meno noto, che riguarda la versione attualizzata del payback. Nell’esempio numerico del rapporto tecnico UNI CEN/TR 15459-2:2018, tabella 8, il cumulato attualizzato diventa positivo all’anno 13, torna negativo all’anno 15 per un costo di sostituzione e risale solo all’anno 16. Quale dei due anni è il payback? Nessuno dei due, in modo affidabile. Un foglio di calcolo che restituisce «13» in quel caso ti sta dando un numero falso con l’aria di un risultato.
Il risparmio che entra in questo conto è quello che sai misurare, non quello del preventivo. Se non hai ancora fissato baseline e metodo di verifica, il punto di partenza è come si spiega e si documenta un risparmio previsto del 20% e misurato dell’8%, perché il business case eredita ogni incertezza di quella misura.
Stesso payback attualizzato, VAN opposti: la prova sta nella norma
Il valore attuale netto somma tutti i flussi di cassa dell’investimento, riportati a oggi con un tasso di sconto e li confronta con la spesa iniziale. Due interventi con lo stesso payback possono avere VAN opposti perché il VAN conta quello che succede dopo il rientro, mentre il payback lo ignora per costruzione.
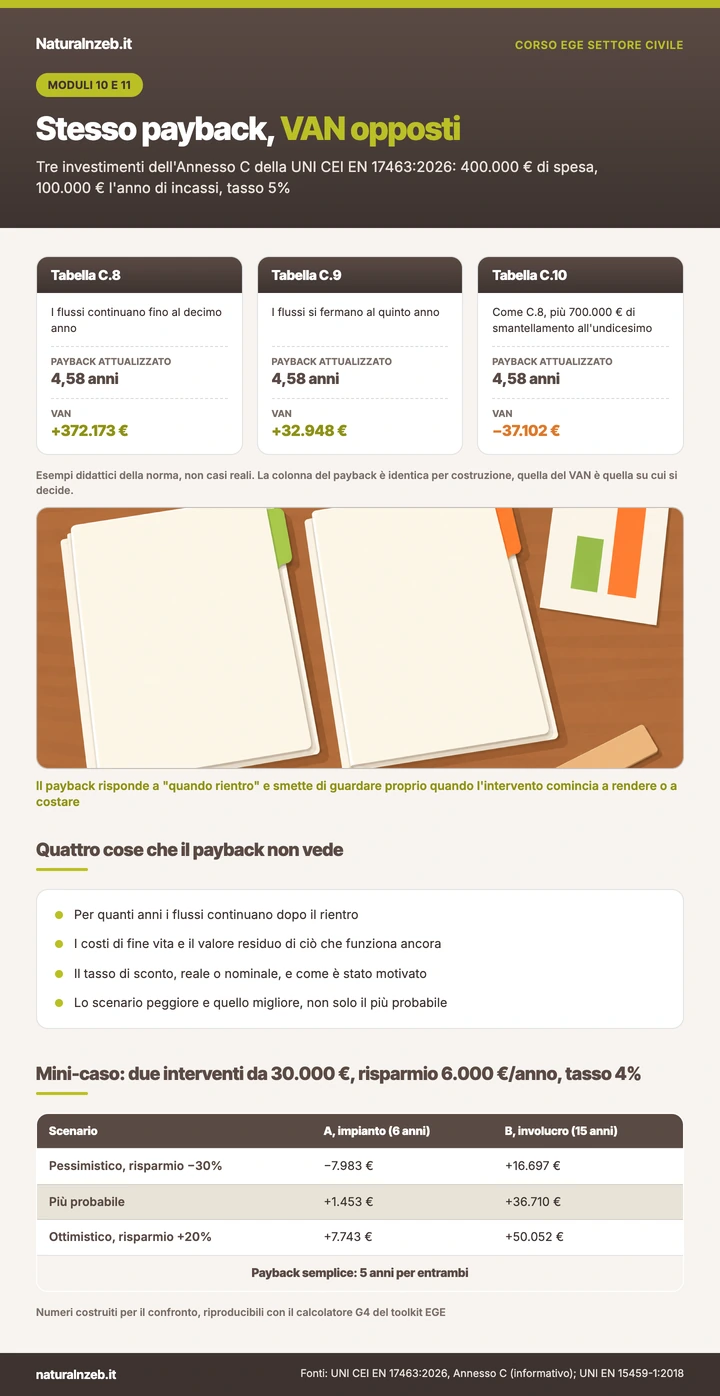
La dimostrazione più pulita non è costruita per l’occasione, sta nella UNI CEI EN 17463:2026, la norma del metodo VALERI per la valutazione degli investimenti energetici. Nell’Annesso C, che è informativo e serve a giustificare la scelta del VAN come unico indicatore del metodo, la norma mette in fila tre investimenti identici nella parte che il payback guarda, cioè 400.000 euro di spesa, 100.000 euro l’anno di incassi, tasso al 5%. Il payback attualizzato è lo stesso in tutti e tre i casi, 4,58 anni.
| Caso dell'Annesso C | Che cosa succede dopo il rientro | Payback attualizzato | VAN |
|---|---|---|---|
| Tabella C.8 | i flussi continuano fino al decimo anno | 4,58 anni | +372.173 € |
| Tabella C.9 | i flussi si fermano al quinto anno | 4,58 anni | +32.948 € |
| Tabella C.10 | come C.8, più 700.000 € di smantellamento all'undicesimo | 4,58 anni | −37.102 € |
Tabelle C.8, C.9 e C.10 dell’Annesso C della UNI CEI EN 17463:2026, esempi didattici della norma e non casi reali. La colonna del payback è identica per costruzione; la colonna del VAN è quella su cui si decide.
Lo stesso numero di payback copre un investimento eccellente, uno appena accettabile e uno in perdita. La differenza sta in due cose che il payback non guarda, cioè per quanti anni i flussi continuano e se alla fine c’è un costo da pagare. Per questo il corpo della norma calcola solo il VAN. Va detto con precisione, perché la frase si sente spesso storpiata. VALERI è una norma tecnica volontaria e non vieta il payback a nessuno; sceglie però il VAN come unico metodo di calcolo per chi dichiara di applicarla.
Da dove vengono i flussi di cassa
Un VAN vale quanto i flussi che ci metti dentro, quindi la parte lunga del lavoro viene prima della formula. Il metodo VALERI la ordina in undici compiti che la norma elenca al punto 5 con un «shall», cioè tutti dovuti per chi la applica. I primi tre sono quelli che decidono la qualità del conto.
Prima si individuano tutti i benefici e gli sforzi dell’investimento, non solo la bolletta. Poi ciascuno si quantifica, se si può, oppure si descrive in modo qualitativo. Infine ciò che è quantificato si monetizza, se si può, altrimenti si specifica come effetto non monetizzabile. Comfort, rumore, immagine dell’edificio seguono questo secondo ramo, restano nel rapporto e pesano nella decisione finale, ma non entrano nel VAN. Metterli dentro con un valore inventato è un modo elegante di truccare il risultato.
Il quarto compito, la stima della vita utile, è quello in cui la norma non ti aiuta con un numero, perché non esiste un default. L’Appendice D della UNI EN 15459-1, informativa, offre durate di riferimento per componente, spesso a intervallo, per esempio 15-20 anni per una pompa di calore, 20 per una caldaia a condensazione, 30 per una finestra in legno. Sono un punto di partenza da adattare al caso, non un valore da copiare.
Dentro i flussi vanno anche i costi che il preventivo non mostra, cioè la manutenzione annua, le sostituzioni intermedie, il costo di smontaggio a fine vita e, dall’altra parte, il valore residuo di ciò che a fine periodo funziona ancora. La UNI EN 15459-1 lo tratta con una svalutazione lineare sulla quota di vita non consumata (formula 3 del punto 5.3.4.1), che è il modo corretto di non regalare al confronto un componente ancora buono.
La qualità dei flussi dipende infine dai dati di partenza, perché un risparmio stimato su una diagnosi che non torna con le bollette trascina l’errore in ogni scenario. Vale la pena rileggere dove si perde la quadratura fra modello e bollette prima di costruire il caso economico.
Quale tasso di sconto usare e come motivarlo?
Il tasso di sconto è il parametro che sposta di più il risultato e quello che più spesso viene scelto a occhio. Il metodo VALERI lo determina in base a come si finanzia l’investimento. Se il capitale è misto, il tasso è il costo medio ponderato (WACC) fra quota di capitale proprio e quota di debito, con i rispettivi rendimenti; se è tutto capitale proprio, il tasso è quello dell’alternativa a rischio equivalente; se è tutto debito, il tasso del debito.
C’è un punto tecnico che manda in tilt molti fogli di calcolo, perché VALERI lavora in valori nominali, con la motivazione per esteso nell’Annesso G, mentre la UNI EN 15459-1 lavora in valori reali e lo dice al punto 6.4.2, «tutti i tassi sono tassi reali ridotti dal tasso di inflazione». Un business case che prende il tasso da una fonte e la crescita dei prezzi dall’altra mescola due grandezze diverse. Prima di calcolare, decidi in quale mondo stai e resta lì.
Anche a livello istituzionale il tasso non si dichiara, si prova. Il Regolamento delegato (UE) 2025/2273, che dal 1° gennaio 2026 governa il calcolo dei livelli ottimali in funzione dei costi per i requisiti minimi degli edifici, definisce il tasso di sconto «espresso in termini reali» (articolo 2, punto 13) e obbliga gli Stati membri a fissarlo solo dopo un’analisi di sensibilità su almeno due tassi diversi, a scelta dello Stato per il calcolo finanziario e con uno dei due fissato al 3% reale per il calcolo macroeconomico.
Quel regolamento vincola gli Stati nel calcolo dei requisiti minimi, non te sul singolo intervento. Il metodo però è lo stesso che ti serve, due tassi invece di uno, con la ragione scritta di quello che scegli.
Il mini-caso: due interventi, un payback di cinque anni
Torniamo ai due preventivi dell’apertura, con numeri costruiti per il confronto e non presi da un cantiere. Entrambi gli interventi costano 30.000 euro e producono un risparmio stimato di 6.000 euro l’anno, quindi il payback semplice è di 5 anni per tutti e due. L’intervento A, regolazione e circolatori, rende per 6 anni, perché al settimo la caldaia va sostituita e il conto riparte da capo. L’intervento B, sottotetto e ponti termici, ha una vita utile di 15 anni, ma il suo risparmio dipende da come si usa l’edificio e da dove vanno i prezzi.
Con un tasso del 4%, il payback attualizzato è 5,69 anni per entrambi. Il VAN invece si apre subito e si allarga ancora quando fai variare il risparmio del 30% in meno e del 20% in più, come chiede l’analisi di scenario.
| Scenario, tasso 4% | A, impianto (6 anni) | B, involucro (15 anni) |
|---|---|---|
| Pessimistico, risparmio −30% | −7.983 € | +16.697 € |
| Più probabile | +1.453 € | +36.710 € |
| Ottimistico, risparmio +20% | +7.743 € | +50.052 € |
| Verdetto | regge solo nello scenario centrale | positivo in tutti gli scenari |
Mini-caso costruito con tasso 4%, flussi costanti e nessun costo di manutenzione. Investimento 30.000 €, risparmio 6.000 €/anno per entrambi, vita utile 6 anni per A e 15 per B. Lo stesso payback di 5 anni nasconde due profili di rischio che non si somigliano.
Il tasso conferma il quadro. All’8%, A scende a −2.263 euro e il suo payback attualizzato non arriva mai dentro i sei anni di vita, mentre B resta a +21.357 euro. Tornando al 4%, se a B aggiungi 20.000 euro di rimozione al sedicesimo anno, il VAN scende a +26.032 euro, ancora positivo. Nello scenario pessimistico di B, sempre al 4%, ma con i prezzi dell’energia in calo del 2% l’anno, il conto tiene a +11.293 euro.
La decisione difendibile è B, ma non perché il suo VAN centrale è più grande. Lo è perché il rapporto mostra che B resta positivo in ogni scenario esaminato, mentre A cambia segno con una stima appena meno favorevole o con un tasso diverso. Puoi rifare questi conti in pochi minuti con il calcolatore payback e VAN del toolkit EGE gratuito, che lavora su un solo scenario alla volta. Per il confronto lanci il foglio due volte, con gli stessi input e la vita utile diversa, poi leggi i due VAN uno accanto all’altro.
Perché la sensitività non è facoltativa?
Nel metodo VALERI l’analisi di sensitività e l’analisi di scenario sono due dei compiti dell’elenco «shall» del punto 5, quindi hanno lo stesso peso del calcolo del VAN. La sensitività fa variare un parametro alla volta; l’analisi di scenario costruisce, oltre al caso più probabile, almeno un caso peggiore e uno migliore. Una raccomandazione basata sul solo VAN centrale non è conforme al metodo, anche se il numero è giusto.
L’esempio guida della norma fa capire quanto pesa un parametro solo. Nella tabella 7, far variare soltanto la vita utile dell’investimento da 7,5 a 22,5 anni, con base 15, sposta il VAN da 97.944 a 308.690 euro, con tutto il resto fermo. Se nel tuo rapporto la vita utile è un numero scritto senza fonte, quella riga è il punto più debole di tutto il documento.
Sul rischio la norma è più aperta di quanto sembri. Un caso peggiore con VAN negativo, dice il punto 8.1.3, non implica automaticamente di scartare l’investimento. La decisione si prende leggendo insieme i tre scenari, la probabilità che il peggiore si verifichi e gli effetti che non si sono potuti monetizzare. L’Annesso F, informativo, propone anche una deduzione esplicita per rischio, in alternativa a un rialzo del tasso. Nell’esempio guida sposta il VAN da 239.603 a 208.993 euro. Non è un obbligo, è un modo trasparente di dire quanto vale la tua incertezza.
Come si rendiconta secondo VALERI
La rendicontazione è l’ultimo degli undici compiti ed è quella che rende la tua raccomandazione difendibile davanti a chi non ha visto il foglio di calcolo. Il punto 9 della UNI CEI EN 17463:2026 fissa quattro contenuti minimi del rapporto di valutazione.
- Una panoramica di tutti gli effetti individuati, con l’indicazione di quali sono stati quantificati, quali monetizzati e quali descritti solo in modo qualitativo.
- Una breve descrizione di come sono stati determinati il tasso di sconto e il rischio.
- La tabella di calcolo per i tre scenari, più probabile, peggiore e migliore, con le impostazioni dichiarate.
- Una proposta di decisione che tenga insieme il VAN, l’analisi di scenario e gli effetti non monetizzabili.
Un dettaglio che si dimentica spesso sta nel punto 7.1.2. Gli effetti fiscali si possono includere o no nel calcolo, ma il rapporto deve dire in ogni caso quale delle due strade hai preso. La trasparenza sulla scelta è obbligatoria anche dove la scelta è libera.
Quel rapporto è il ponte verso il contratto. Quando l’intervento passa per una ESCo, i flussi che hai costruito diventano i risparmi garantiti e le penali di un EPC. Conviene averli scritti con la stessa logica del contratto di prestazione energetica che rende il risparmio verificabile.
Attenzione invece a non confondere questo conto con il calcolo dei livelli ottimali in funzione dei costi, che riguarda i requisiti minimi nazionali e usa periodi di almeno 30 anni per il residenziale e almeno 20 per il non residenziale. Il periodo di studio della LCC nei CAM e nel cost-optimal è un discorso a parte. Il tuo business case segue la vita utile dell’intervento, con la fonte scritta accanto.
Tre cose da portare via
- Il payback risponde a «quando rientro» e smette di guardare proprio quando l’intervento comincia a rendere o a costare. La UNI CEI EN 17463 mostra tre investimenti con 4,58 anni di payback attualizzato e VAN da +372.173 a −37.102 euro.
- Il tasso non si sceglie a occhio, si deriva da come si finanzia l’investimento, si dichiara se è reale o nominale e si prova con almeno due valori, come fa anche il Regolamento 2025/2273 per il cost-optimal.
- La raccomandazione difendibile è quella che regge nei tre scenari e li mostra nel rapporto, con la vita utile e il tasso motivati per iscritto.
Il Modulo 10 del corso EGE settore civile lavora sull’analisi economica degli interventi di efficienza energetica, con la scelta del tasso e della vita dell’iniziativa, la costruzione del flusso di cassa, PBT, VAN, TIR e tempo di ritorno attualizzato, l’analisi di sensibilità e la gestione del rischio, fino al calcolo del VAN per generatore ad alto rendimento, solare termico, infissi e pompa di calore. Il Modulo 11 porta la rendicontazione del VAN secondo lo standard VALERI, l’analisi cost-optimal del Regolamento 2025/2273 e gli strumenti incentivanti e contrattuali, dagli incentivi civili all’EPC con una ESCo. Tutti e due sono tenuti dall’Ing. Nino Di Franco.
48 ore in 12 moduli, in diretta online, con materiali e registrazioni sempre disponibili.
Domande frequenti
Il payback è sbagliato e non va più usato?
No, è una misura corretta per la domanda a cui risponde, cioè in quanti anni i risparmi coprono l’investimento. Diventa un errore quando è l’unico criterio, perché ignora i flussi successivi al rientro, i costi di fine vita e il valore del tempo. La UNI EN 15459-1:2018 lo mantiene come indicatore e chiede che sia inferiore alla vita utile dell’opzione valutata.
La UNI CEI EN 17463 obbliga a usare il VAN?
Obbliga chi dichiara di applicarla. È una norma tecnica volontaria, quindi non ha forza di legge, ma il suo corpo normativo calcola un solo indicatore, il valore attuale netto. Considera obbligatori anche l’analisi di sensitività, l’analisi di scenario e il rapporto di valutazione con i suoi contenuti minimi.
Che tasso di sconto devo usare per un intervento di efficienza energetica?
Quello che deriva dal modo in cui l’investimento viene finanziato, secondo la UNI CEI EN 17463, cioè il costo medio ponderato del capitale se il finanziamento è misto, il rendimento dell’alternativa a rischio equivalente se è tutto capitale proprio, il tasso del debito se è tutto debito. Va dichiarato se è reale o nominale e va provato con almeno un secondo valore.
Il TIR non serve?
Può accompagnare il VAN, non sostituirlo. L’Annesso C della UNI CEI EN 17463 mostra che il tasso interno di rendimento può restituire più soluzioni per lo stesso investimento e non esprime quanto vale il risparmio in euro. La UNI EN 15459-1 non lo definisce nemmeno, perché il suo indicatore è il costo globale.
Un caso peggiore con VAN negativo fa scartare l’intervento?
Non da solo. Il punto 8.1.3 della UNI CEI EN 17463 dice che un caso peggiore negativo non implica automaticamente il rifiuto. La decisione si prende leggendo insieme i tre scenari, la probabilità che il peggiore si realizzi e gli effetti che non si sono potuti esprimere in euro.
Risposte